
Управление Федеральной налоговой службы по Тверской области напоминает налогоплательщикам о порядке исчисления и уплаты налога на доходы физических лиц (НДФЛ), не удержанного налоговым агентом, а также с доходов в виде процентов по банковским вкладам и остаткам на счетах, полученных в 2025 году.
Большую часть налога граждане не платят самостоятельно — за них это делает налоговый агент, чаще всего работодатель, банк, организатор азартных игр. Они удерживают НДФЛ из выплат и перечисляют в бюджет.
В сводном налоговом уведомлении, направляемом гражданам для уплаты по сроку не позднее 01 декабря, отражаются суммы НДФЛ, не удержанные налоговыми агентами или рассчитанные ФНС России по итогам года.
Если в вашем налоговом уведомлении заполнен раздел «Расчет налога на доходы физических лиц за____ год», то следует принимать во внимание механизм исчисления НДФЛ с прогрессивной шкалой налоговых ставок.
Теперь размер НДФЛ зависит не только от вида дохода, но и от общей суммы заработанного за год. Все налоговые базы суммируются по группам доходов.
Для первой группы доходов в уведомлении, прежде всего: заработной платы и других выплат от работодателя, доходов от аренды, выигрышей и прочего — с 2025 года действует пятиступенчатая шкала ставок – от 13 до 22 процентов.
Пока совокупный доход с января месяца не превысил 2,4 млн рублей, работодатель удерживает налог по 13%. Как только порог пройден, повышенная ставка применяется только к сумме превышения.
Вот ситуации, при которых исчисляется налог по прогрессивной шкале, с примерами.
Пример 1. Доход 3,4 млн рублей (сотрудник за год заработал 2,4 млн рублей оклада и получил 1 млн рублей премии).
С первых 2,4 млн рублей налог считается по ставке 13%. С суммы превышения (1 млн рублей) — по ставке 15%. Итого сумма НДФЛ: (2 400 000 × 13%) + (1 000 000 × 15%) = 462 000 руб.
Пример 2. Доход сотрудника за год составил 6,6 млн рублей.
Здесь работают уже три ступени: 2,4 млн — 13%; 2,6 млн (от 2,4 до 5 млн) — 15%; 1,6 млн (от 5 до 20 млн) — 18%.
Итого сумма НДФЛ: 312 000 + 390 000 + 288 000 = 990 000 руб.
Если рассматривать ситуацию с несколькими источниками дохода, то в этом случае налоговый агент считает налог только исходя из своих выплат. Если у гражданина несколько источников дохода, каждый из них может не превысить установленный Налоговым кодексом РФ порог, но в сумме годовой доход окажется выше. В таком случае ФНС сделает перерасчет, доначислит НДФЛ и отразит его в налоговом уведомлении.
Например, гражданин получил зарплату 2,8 млн рублей у одного работодателя и выигрыш 2,5 млн рублей у другого. Каждый агент посчитал налог отдельно, применив только первые две ступени к своим выплатам. Но совокупный доход составил 5,3 млн рублей. ФНС пересчитает налог со всей суммы, задействовав ставку 18% для суммы сверх 5 млн, и выставит уведомление на доплату.
Ко второй группе доходов в сводном налоговом уведомлении относятся: продажа или дарение имущества, операции с ценными бумагами, проценты по вкладам и прочее.
Так, по процентам по вкладам налогообложению подлежит совокупный доход за календарный год по всем банковским вкладам за вычетом необлагаемой суммы, рассчитанной по формуле: 1 млн руб. × максимальное значение ключевой ставки Банка России. За 2025 год предельная необлагаемая сумма процентов равна 210 тыс. руб. (1 млн руб. × 21%). Если доход от всех вкладов меньше указанной суммы, то он не облагается НДФЛ.
Обращаем внимание налогоплательщиков, что сведения о выплаченных процентах по вкладам доступны в сервисе ФНС России «Личный кабинет для физических лиц».
К третьей группе доходов в сводном налоговом уведомлении относятся: районные коэффициенты и «северные» надбавки к заработной плате (13/15%), а также выплаты участникам СВО.
В заключении необходимо подчеркнуть, что НДФЛ рассчитывается автоматически программным комплексом ФНС России на основании полученных от налоговых агентов-работодателей и от кредитных организаций сведений и включено в сводное налоговое уведомление по сроку уплаты не позднее 01.12.2026.
Получить подробную информацию можно:
— на официальном сайте ФНС России на промостранице «Налоговое уведомление 2026», в сервисе «Калькулятор НДФЛ»;
— в Личном кабинете налогоплательщика в разделе «Доходы»;
— по телефону Единого контакт‑центра ФНС России: 8‑800‑222‑22‑22 (звонок бесплатный).
Пресс-служба УФНС России по Тверской области.

 Посмотреть
 Посмотреть
 Посмотреть

 Совет Федерации Федерального Собрания РФ
 ОФИЦИАЛЬНЫЙ САЙТ ПРАВИТЕЛЬСТВА ТВЕРСКОЙ ОБЛАСТИ
 ГРУППА ПРАВИТЕЛЬСТВА ТВЕРСКОЙ ОБЛАСТИ ВКОНТАКТЕ.
 САЙТ АДМИНИСТРАЦИИ ГОРОДА ТОРЖКА
 САЙТ АДМИНИСТРАЦИИ ТОРЖОКСКОГО РАЙОНА

 ПОСМОТРЕТЬ
 Где подписаться на газету?
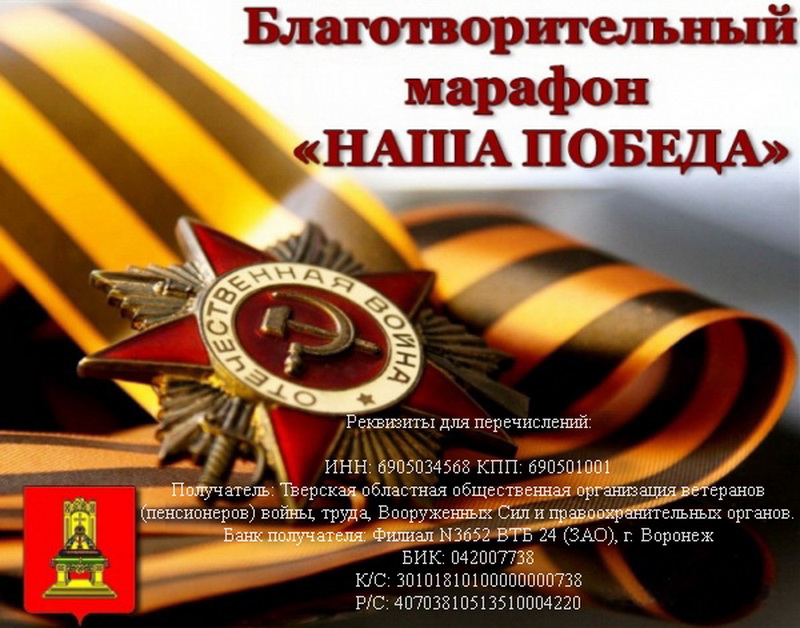 Реквизиты для перечислений:
 Противостоим экстремизму вместе!

 Посмотреть
 Посмотреть
 Посмотреть
 Посмотреть
 Посмотреть
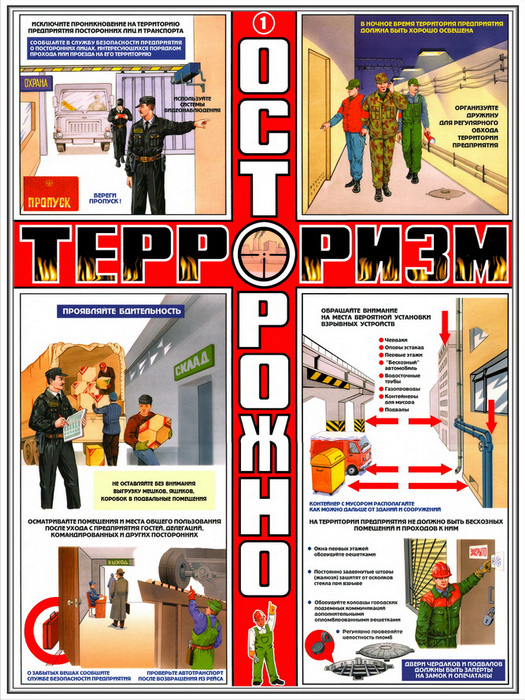
 Остановим терроризм вместе!
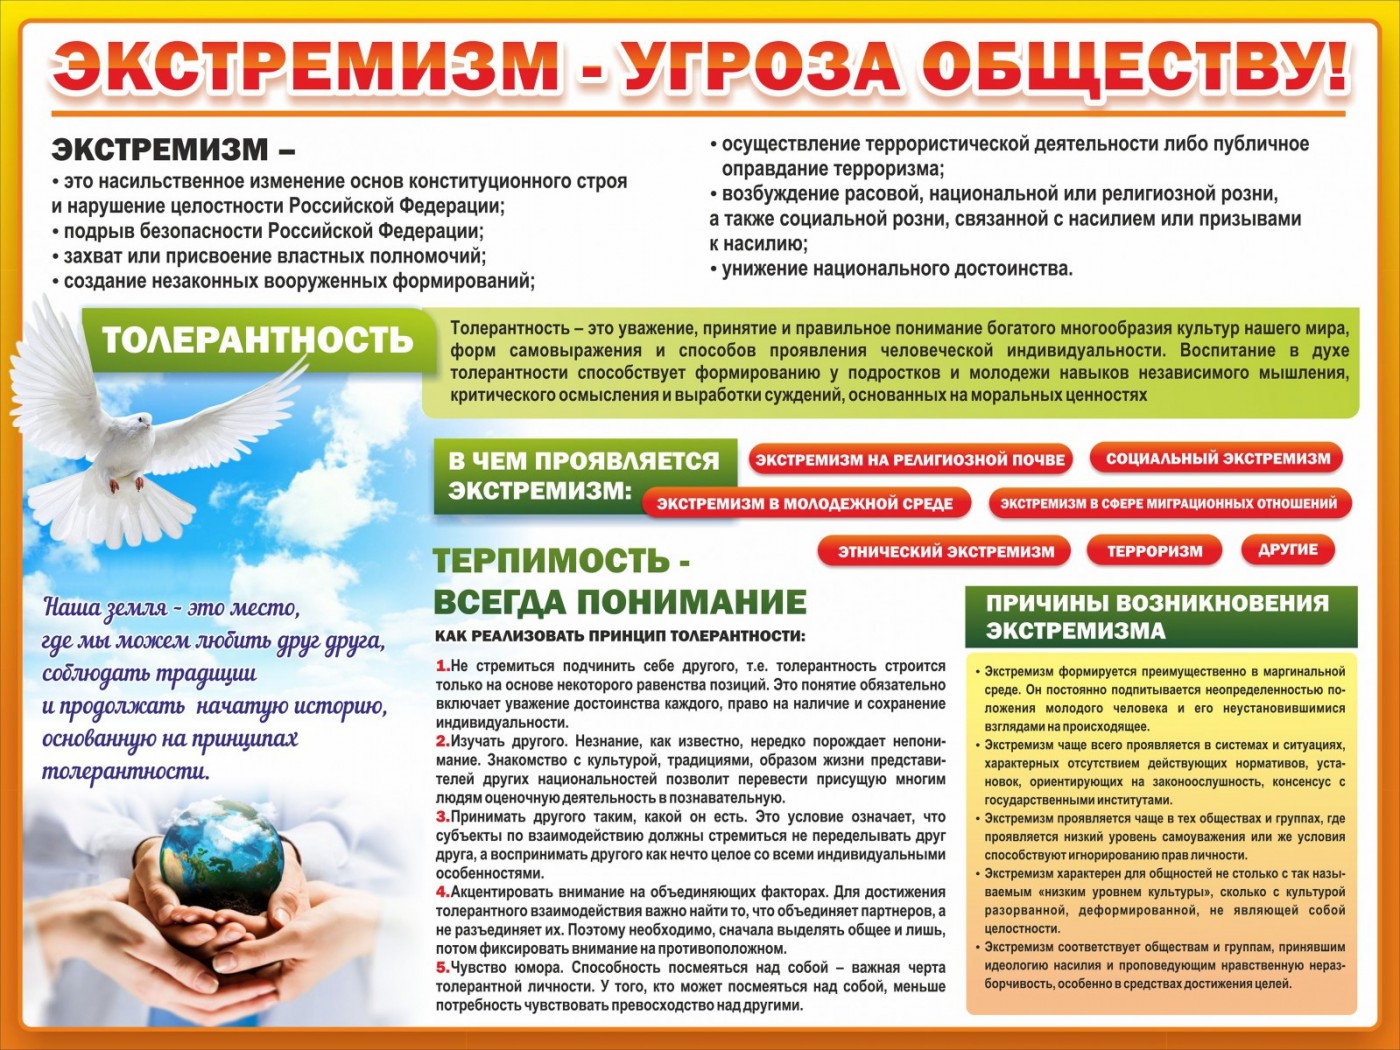
 Борьба с коррупцией дело каждого!
 Посмотреть
 Посмотреть